
Hábitos relacionados ao dinheiro começam a ser construídos ainda na infância e podem influenciar decisões financeiras na vida adulta. Uma revisão de mais de 100 estudos, conduzida por pesquisadores da Universidade de Cambridge, aponta que conceitos e comportamentos ligados ao dinheiro começam a se formar por volta dos sete anos.
O cenário brasileiro mostra a importância desse aprendizado. No PISA 2022, avaliação da Organização para a Cooperação e Desenvolvimento Econômico (OCDE), 45% dos estudantes brasileiros não alcançaram o nível básico de proficiência em educação financeira. Apenas 2% chegaram ao nível mais alto, contra 11% na média dos países e economias da OCDE participantes.
O Dia das Crianças pode ser uma oportunidade para levar o assunto para dentro de casa. A educação financeira pode ser trabalhada de forma diferente em cada idade, começando por conceitos simples e avançando gradualmente para decisões mais complexas.
Dos 3 aos 6 anos: primeiro contato com o dinheiro
Na primeira infância, o objetivo não é ensinar cálculos, mas apresentar ideias como a diferença entre necessidade e desejo e a importância de esperar para conseguir algo.
Um cofrinho transparente, por exemplo, permite que a criança acompanhe o dinheiro sendo acumulado para alcançar determinado objetivo. A prática ajuda a relacionar paciência, planejamento e conquista.
Dos 7 aos 12 anos: mesada e planejamento
Nessa fase, a mesada pode funcionar como um primeiro exercício de responsabilidade financeira. O valor pode ser dividido entre diferentes objetivos, como gastar, guardar e compartilhar.
Se uma criança deseja um brinquedo de R$ 100 e consegue guardar R$ 10 por mês, por exemplo, ela passa a visualizar que precisará de dez meses para alcançar a meta.
Adolescência: mais autonomia
Na adolescência, as decisões financeiras podem ganhar complexidade. Uma conta bancária própria, com acompanhamento dos responsáveis, pode ajudar o jovem a entender na prática como funcionam pagamentos, transferências e outros serviços financeiros.
O cartão de crédito também pode ser utilizado como ferramenta de aprendizado, desde que haja limite compatível com a renda disponível e pagamento integral da fatura. O crédito rotativo, por outro lado, deve ser evitado por envolver custos elevados.
Essa também pode ser uma fase para começar a apresentar investimentos e mostrar como pequenos aportes podem se transformar em objetivos de longo prazo.
Quanto guardar para a faculdade?
O mesmo princípio pode ser aplicado ao planejamento da graduação. Quanto mais cedo a família começa a investir, maior é o período para que os rendimentos se acumulem.
A pesquisa Cenário de Precificação da Graduação – Brasil 2026, realizada pela Hoper Educação em parceria com a ABMES, aponta mediana nacional de R$ 835 para mensalidades presenciais e de R$ 214 para cursos a distância em 2026.
Para a simulação, foi considerada uma rentabilidade real hipotética de 6% ao ano, ou seja, acima da inflação. Os aportes seriam feitos no fim de cada mês e os valores dos cursos foram mantidos em valores atuais.
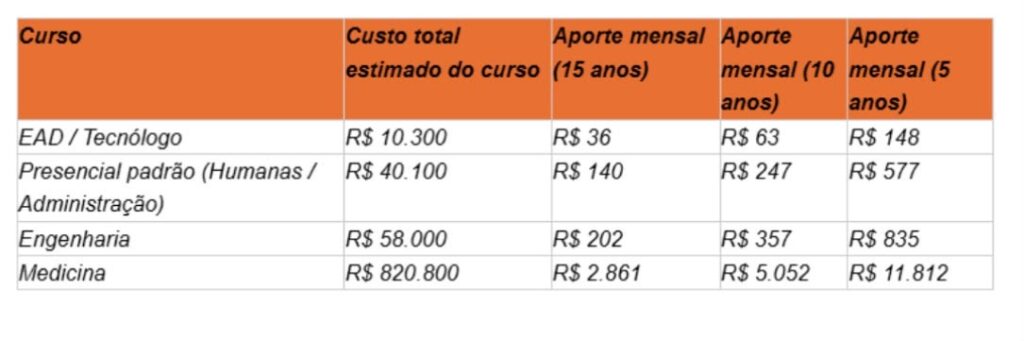
No caso de uma graduação presencial com mensalidade de R$ 835, por exemplo, a diferença provocada pelo tempo é significativa: em uma simulação de 15 anos, o aporte mensal seria de aproximadamente R$ 140. Com apenas cinco anos para formar a reserva, o valor subiria para cerca de R$ 577 por mês.
Os números são apenas uma referência de planejamento. A rentabilidade de 6% ao ano é uma hipótese de cálculo e não representa garantia de retorno futuro.
Onde investir?
Entre as opções de longo prazo está o Tesouro IPCA+, cuja rentabilidade combina a variação do IPCA com uma taxa definida no momento da compra. Em caso de venda antes do vencimento, porém, o preço do título pode oscilar conforme as condições de mercado.
Outra alternativa é o Tesouro Educa+, criado para objetivos relacionados à educação. O título também é corrigido pelo IPCA e, após o período de acumulação, passa a pagar uma renda mensal durante cinco anos, formato que pode ser utilizado para ajudar a custear uma graduação.
Também existem outras possibilidades, como debêntures incentivadas e previdência privada, mas cada alternativa envolve características diferentes de risco, tributação, prazo e custos.
Bolsas de estudo e programas como Prouni também podem reduzir o custo da graduação, enquanto alternativas de financiamento podem distribuir os pagamentos ao longo do tempo.
Mais do que ensinar a guardar dinheiro, a educação financeira na infância ajuda a desenvolver a capacidade de estabelecer metas, fazer escolhas e entender as consequências de cada decisão. O objetivo, no fim, é fazer do dinheiro uma ferramenta para realizar projetos — e não o centro da formação da criança.